 Мягмар - 11 сарын 17,
2026
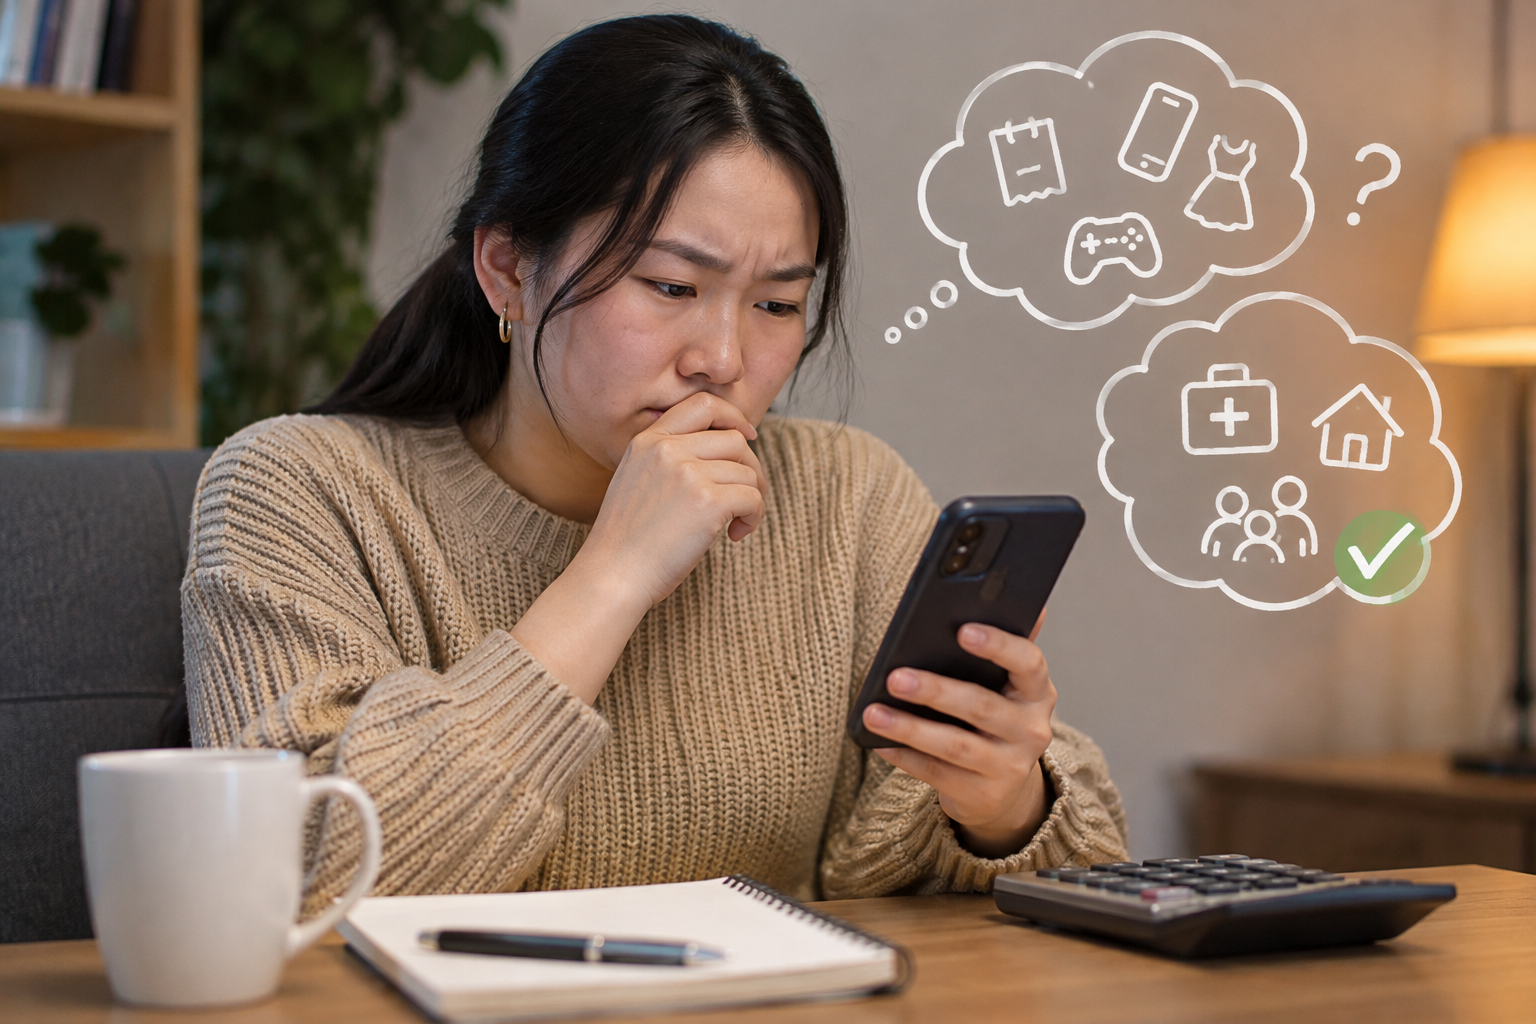
Өнөөдөр гар утас байхад зээл авах шиг амархан зүйл бараг үгүй болжээ. Банкны салбарт очих, олон бичиг баримт бүрдүүлэх шаардлагагүй. Хэдхэн товч дараад л хүссэн мөнгөө дансандаа шилжүүлэн авах боломжтой болсон. Гэвч зээл авах үйл явц хялбар болсон нь түүнийг эргэн төлөхөд ч амархан гэсэн үг биш юм.
Сүүлийн жилүүдэд зээлийн аппликэйшнүүд иргэдийн өдөр тутмын хэрэглээний нэг хэсэг болж байна. Гэнэтийн хэрэгцээ гарсан, цалин буух болоогүй, мөнгө хүрэлцэхгүй үед аппликэйшнээс зээл авах нь хамгийн хурдан шийдэл мэт санагддаг. Гэвч энэ хялбар байдал санхүүгийн сахилга бат алдагдах, өрийн дарамтад орох эрсдэлийг дагуулж байгааг анзаарах хэрэгтэй.
Хүн бүрийн амьдралд мөнгө зайлшгүй шаардлагатай үе тохиолддог. Эмнэлгийн яаралтай тусламж авах, гэр бүлийн гэнэтийн асуудал шийдвэрлэх, амьжиргааны чухал хэрэгцээг хангах зэрэгт зээл авах шаардлага үүсэж болно. Харин шинэ гар утас худалдаж авах, үнэтэй хувцас өмсөх, найз нөхөдтэйгөө зугаацах, бусдаас дутахгүй харагдах гэсэн хүсэлдээ хөтлөгдөн зээл авах нь өөр хэрэг.
Хэрэгцээ, хүсэл хоёрын ялгааг ойлгох нь санхүүгийн зөв шийдвэр гаргах эхний алхам юм.
Өнөөдөр 500 мянган төгрөгийн зээл авахад бага мөнгө мэт санагдаж болно. Гэвч түүнийг хүү, шимтгэлтэй нь буцааж төлөх өдөр заавал ирнэ. Нэг аппликэйшнээс авсан зээлээ төлөхийн тулд нөгөөгөөс нь зээл авах, улмаар гурав дахь аппликэйшнд хандах явдал санхүүгийн хүндрэлд хүргэх аюултай. Ингэж нэг өрийг нөгөө өрөөр дарах дадал тогтвол сарын орлогын багагүй хэсэг зөвхөн зээлийн төлбөрт зарцуулагдах эрсдэлтэй.
Хамгийн гол нь зээлээр авсан мөнгө тухайн үедээ орлого нэмэгдсэн мэт мэдрэмж төрүүлдэг. Гэвч үнэн хэрэгтээ энэ бол ирээдүйн орлогоосоо урьдчилан хэрэглэж байгаа хэрэг юм. Өнөөдөр авсан зээл маргаашийн цалин, ирэх сарын өрхийн төсвөөс хасагдана гэсэн үг.Тиймээс аппликэйшн нээж, зээл хүсэх товч дарахаасаа өмнө өөрөөсөө хэдхэн асуулт асуугаарай.
Энэ мөнгө надад үнэхээр зайлшгүй хэрэгтэй юу? Үүнийг худалдаж авахгүйгээр хэсэг хугацаанд хүлээж болох уу? Зээлээ хугацаанд нь төлөх баталгаатай орлоготой юу? Хүү, шимтгэл болон бусад төлбөрийг нь тооцоход нийт хэдэн төгрөг буцааж төлөх вэ? Зээлээ төлсний дараа гэр бүлийн өдөр тутмын хэрэглээнд хангалттай мөнгө үлдэх үү?
Эдгээр асуултад тодорхой хариулж чадахгүй байгаа бол зээл авах шийдвэрээ түр хойшлуулах нь зөв.
Нөгөө талаас зээлийн аппликэйшн бол өөрөө муу зүйл биш. Санхүүгийн технологийн хөгжил иргэдэд богино хугацаанд мөнгөний хэрэгцээгээ шийдвэрлэх шинэ боломж олгосон. Харин энэ боломжийг хэрхэн ашиглах нь тухайн хүний санхүүгийн мэдлэг, хариуцлагаас ихээхэн шалтгаална.
Зээл олгож буй байгууллагууд ч иргэдэд зээлийн бодит өртөг, хүү, шимтгэл, хугацаа хэтрүүлсний үр дагаврыг ойлгомжтой тайлбарлах үүрэгтэй. Зөвхөн зээл авах боломжийг сурталчлахаас гадна эргэн төлөх чадвараа бодитоор үнэлэхэд нь хэрэглэгчдэд туслах шаардлагатай.
Бидний амьдарч буй нийгэмд хэрэглээг өдөөсөн сурталчилгаа өдөр бүр тааралддаг. Шинэ загварын утас, брэндийн хувцас, үнэтэй эд зүйлс аз жаргалтай амьдралын хэмжүүр мэт харагдах нь бий. Гэвч хүний амьдралын чанарыг ямар үнэтэй зүйл хэрэглэж байгаагаар бус, олсон орлогоо хэр зөв зарцуулж, санхүүгийн хувьд хэр тайван амьдарч байгаагаар нь хэмжих учиртай.
Өргүй амьдрах нь заримдаа үнэтэй эд зүйл эзэмшихээс ч илүү үнэ цэнтэй. Сар бүрийн цалингаа зээлийн төлбөрт өгчихөөд дараагийн цалингаа хүлээж амьдрах нь хүний сэтгэл санаа төдийгүй гэр бүлийн харилцаа, амьдралын төлөвлөлтөд ч дарамт учруулдаг.
Мэдээж бүх хүн зээлгүй амьдрах боломжтой биш. Гэхдээ бүх хүсэлдээ зээл авч хүрэх шаардлага бас байхгүй.
Зээл авах боломжтой байна гэдэг нь заавал зээл авах ёстой гэсэн үг биш.
Тиймээс дараагийн удаа гар утасныхаа дэлгэц дээрх “Зээл авах” товчийг дарахаасаа өмнө ганцхан зүйлийг бодоорой. Энэ мөнгө өнөөдрийн зайлшгүй хэрэгцээг шийдэх гэж байна уу, эсвэл түр зуурын хүслийг биелүүлэх гэж байна уу?
Учир нь хэдхэн секундэд авсан зээлийг төлөхийн тулд хэдэн сар хөдөлмөрлөх шаардлага гарч мэднэ.
Хүсэл түр зуурынх байж болно. Харин өрийн дарамт удаан үргэлжилж мэднэ.
М.Чойжал
Сэтгэгдэл0